
Uma marca conhecida do mercado brasileiro praticamente dobrou o volume de vendas em pouco tempo. Para sustentar esse crescimento, adiantou pagamentos a fornecedores enquanto o time crescia, os custos salariais subiam com dissídios e reajustes, e as próprias lojas onde o produto era vendido pediam 60 ou 90 dias para pagar. O resultado foi endividamento, não por falta de vendas, mas por um descompasso entre quando o dinheiro saía e quando ele voltava.
Esse é o tipo de decisão que gestores e líderes de área tomam o tempo todo sem perceber que estão interferindo na gestão financeira: aprovar uma contratação, esticar um prazo de pagamento, cortar um custo às pressas. Nenhuma dessas decisões passa pela mesa do financeiro, mas todas têm impacto financeiro direto.
Gestão financeira empresarial, de forma direta, é a capacidade de controlar, analisar e planejar os recursos de uma empresa, não de vigiar o saldo da conta bancária. Controlar é acompanhar recebimentos, pagamentos e resultado. Analisar é entender como esses números se comportam ao longo dos períodos. Planejar é decidir onde alocar o próximo real: contratar, investir, comprar insumo ou guardar.
Mas como transformar esses princípios em uma estrutura de gestão capaz de sustentar o crescimento? É isso que os cinco pilares da gestão financeira empresarial ajudam a organizar.
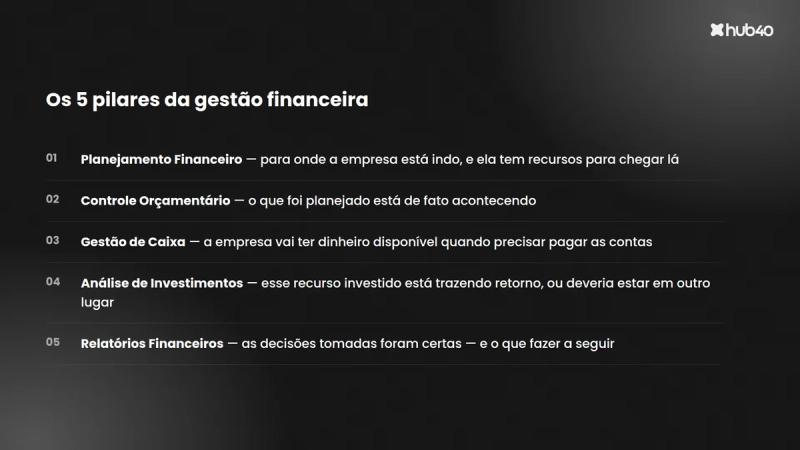
Os 5 pilares da gestão financeira empresarial
Os cinco pilares a seguir cobrem o ciclo completo de decisão financeira, da projeção à prestação de contas. Cada um responde a uma pergunta específica, e nenhum funciona isoladamente por muito tempo. Quem domina apenas um deles tende a compensar mal as fraquezas dos outros quatro.
1. Planejamento financeiro
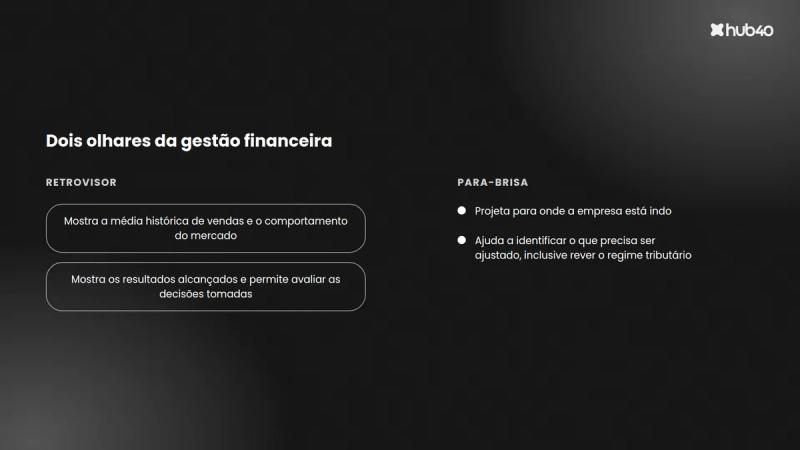
O planejamento financeiro é a base de tudo. É onde a empresa projeta receita, despesa e capacidade operacional para os próximos períodos. Ele combina dois olhares: o retrovisor, que mostra a média histórica de vendas e o comportamento do mercado, e o para-brisa, que projeta para onde a empresa está indo.
É esse pilar que conecta o crescimento comercial à capacidade real de entrega. Se a projeção aponta mais clientes, o planejamento financeiro traduz isso em quantos colaboradores, quanta estrutura e quanto investimento em tecnologia serão necessários para sustentar esse volume sem perder eficiência.
Na prática, é o planejamento financeiro que responde se a receita projetada para os próximos seis meses sustenta a contratação de mais dez pessoas para o time comercial, não se o caixa de hoje é suficiente para pagar a primeira folha.
2. Controle orçamentário
Controle orçamentário é contrastar o que foi planejado com o que de fato aconteceu. Uma planilha aceita qualquer meta; o mercado, não. É esse pilar que confronta o orçamento projetado por departamento com o resultado realizado, período a período.
Sem esse contraste, o orçamento vira um documento decorativo: define-se uma meta no início do ano e ninguém mais volta a olhar para ela até o fechamento, quando já é tarde demais para corrigir o rumo.
No dia a dia, é o controle orçamentário que mostra se o pedido de mais verba de mídia paga no meio do trimestre cabe no que já foi definido para o departamento de marketing ou se está ultrapassando um teto combinado anteriormente.
3. Gestão de caixa
Gestão de caixa é garantir que a empresa terá dinheiro disponível no momento exato em que precisa pagar uma conta, o que quase sempre depende de como as datas de recebimento e pagamento estão distribuídas ao longo do mês, não apenas do volume total de entradas e saídas.
O descompasso entre essas datas é uma das causas mais comuns de endividamento evitável. Em uma operação de turnaround, o simples ajuste das datas de pagamento a fornecedores e de recebimento de clientes eliminou a necessidade de aplicar e resgatar dinheiro repetidamente e, com isso, o pagamento recorrente de IOF e de imposto de renda sobre essas movimentações.
O mesmo raciocínio se aplica em qualquer escala: alinhar quando o dinheiro entra e quando ele sai evita que a empresa recorra a crédito caro, juros de cartão ou cheque especial apenas por causa de um problema de sincronia, não de resultado.
4. Análise de investimentos
Análise de investimentos é decidir, com critério, onde alocar o capital disponível: comprar equipamentos, contratar mais pessoas, investir em mídia, contratar uma consultoria ou simplesmente manter o dinheiro aplicado como reserva. Cada uma dessas escolhas deveria passar pelo mesmo teste: qual retorno esse recurso pode gerar?
Isso vale também para decidir onde manter o dinheiro que não está sendo usado no momento. Entre renda fixa e renda variável, a segunda opção adiciona uma camada de risco à operação, relacionada ao mercado, à política tributária e ao cenário macroeconômico, além dos riscos que a própria empresa já carrega. Priorizar renda fixa como reserva e direcionar o capital de giro para investimentos que de fato alavanquem a operação é uma forma de evitar riscos desnecessários.
No dia a dia, esse pilar aparece quando a empresa testa um novo canal de mídia paga e mede se o retorno justifica manter o investimento ou quando avalia se os resultados entregues por uma consultoria compensam o custo. O critério é sempre o mesmo: comparar o resultado gerado com o recurso investido, em vez de decidir por impressão.
5. Relatórios financeiros
Não existe gestão financeira sem relatório financeiro, e o critério não é ter muitos relatórios, mas ter informações suficientes para sustentar decisões. Isso inclui, no mínimo, a comparação entre projetado e realizado, a evolução dos resultados entre períodos e a carga tributária efetiva conforme o regime fiscal da empresa.
Um relatório bem construído funciona em dois sentidos: olha para o que já aconteceu e orienta o que vem pela frente. No retrovisor, mostra os resultados alcançados e permite avaliar se as decisões tomadas produziram o efeito esperado. No para-brisa, ajuda a identificar o que precisa ser ajustado, inclusive o momento de rever o regime tributário ou iniciar um planejamento fiscal mais estruturado.
Na prática, é o relatório financeiro, e não o feeling de quem lidera, que permite confirmar se uma mudança de preço ou a revisão de um contrato produziu o resultado esperado no período seguinte. O relatório transforma resultado em informação para a próxima decisão.
O erro não é desconhecer os pilares
A maioria das lideranças, mesmo fora da área financeira, reconhece esses cinco pilares quando os vê descritos. O problema raramente é o desconhecimento. O problema é tratá-los como conceitos isolados, sem responsável, sem cadência de revisão e sem um processo claro para transformar informação em decisão.
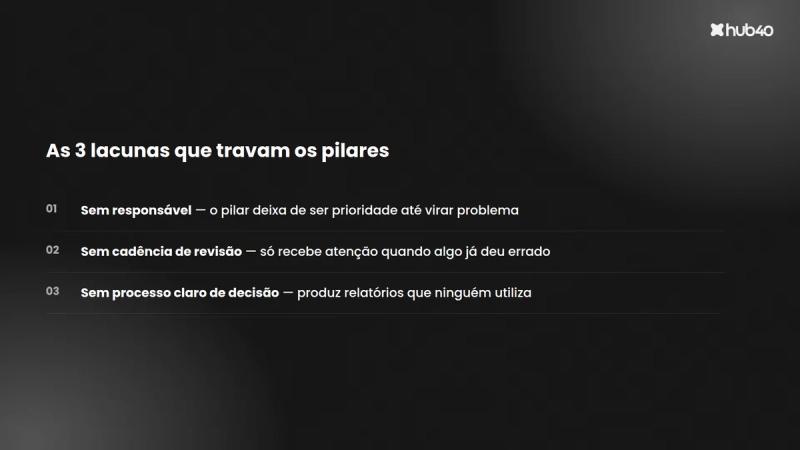
Um pilar sem responsável deixa de ser prioridade até virar problema. Sem cadência de revisão, só recebe atenção quando algo já deu errado. Um controle orçamentário revisado apenas no fechamento do ano, por exemplo, não funcionou como controle durante o ano inteiro. Um pilar sem um processo claro de decisão produz relatórios que ninguém utiliza, porque não está definido quem deve agir a partir daquela informação.
Estruturar a gestão financeira, na prática, é resolver essas três lacunas em cada um dos cinco pilares: quem é responsável, com que frequência os indicadores são revisados e quais decisões precisam ser tomadas a partir deles. Sem essa estrutura, os pilares continuam existindo apenas como conceito, enquanto a empresa toma decisões sem uma visão clara de seus próprios recursos.
Quer ver como isso funciona em um painel único, acompanhando os 5 pilares sem depender de planilhas soltas? Fale com o time do hub40 e conheça o modelo de acompanhamento que usamos com nossos clientes.
Preciso de um sistema caro para estruturar a gestão financeira?
Não. A ferramenta não é o que determina a qualidade da gestão financeira. Os cinco pilares podem começar em uma planilha bem estruturada, desde que cada um tenha um responsável, indicadores definidos e uma cadência de revisão.
Conforme a empresa cresce, a tecnologia pode ajudar a centralizar informações, automatizar análises e acelerar decisões. Mas ela funciona como meio, não como ponto de partida: antes de escolher a ferramenta, é preciso saber quais informações precisam ser acompanhadas e quais decisões elas devem sustentar.
Essa lógica vale para outras áreas da gestão. A tecnologia, incluindo a inteligência artificial, pode ampliar a capacidade das pessoas, mas não substitui a definição de processos, responsabilidades e critérios.
No conteúdo “Inteligência Artificial na Liderança: Como Capacitar Pessoas com Inteligência Artificial”, o hub40 aprofunda justamente essa relação entre tecnologia, pessoas e capacidade de gestão.
Estruturar a gestão financeira não exige começar por um software complexo. O primeiro passo é entender como os cinco pilares estão funcionando hoje, onde estão os gaps e quais deles precisam de atenção primeiro.
Para facilitar esse diagnóstico, preparamos uma planilha gratuita dos 5 pilares da gestão financeira. O material ajuda a avaliar a estrutura atual da empresa e identificar os pontos que precisam ser organizados antes de avançar para ferramentas, processos ou investimentos mais complexos.
Baixe gratuitamente o Diagnóstico dos Pilares da Gestão Financeira e identifique onde sua empresa precisa evoluir.
Uma gestão financeira estruturada não depende apenas de bons números, mas da capacidade de transformar esses números em decisões. Quando planejamento, orçamento, caixa, investimentos e relatórios passam a ter responsáveis, critérios e uma rotina de acompanhamento, o financeiro deixa de atuar apenas para controlar o presente e passa a orientar o crescimento da empresa.