
O gerente do seu banco não é um consultor financeiro neutro: é um profissional com metas comerciais, e uma empresa que se esqueceu disso pagou caro por um empréstimo que nunca precisou ter sido renegociado.
Em uma consultoria de planejamento estratégico e financeiro que conduzimos em meados de 2025, encontramos o DRE de uma agência com um nível de endividamento muito acima do esperado para o porte do negócio. A origem era um empréstimo tomado para financiar um investimento comercial específico, uma decisão defensável em si: usar crédito para capturar uma oportunidade de crescimento é uma prática comum.
O problema foi a decisão tomada depois, quando a empresa precisou lidar com o aumento da dívida. Assista ao conteúdo em nosso canal para se aprofundar no tema:
E continue a leitura para entender como essa escolha afetou o caixa e o endividamento da operação.
Como funciona a renegociação de um empréstimo empresarial
Renegociar um empréstimo pode reduzir o valor das parcelas e aliviar a pressão sobre o caixa no curto prazo, mas isso não significa necessariamente que a empresa esteja reduzindo sua dívida ou o custo total do crédito. Um caso acompanhado em uma consultoria de planejamento estratégico e gestão financeira ajuda a mostrar como essa decisão pode se tornar mais complexa do que parece.
Para dimensionar o problema, vale usar valores aproximados: a empresa havia tomado um empréstimo na casa de R$ 350 mil que, com os juros acumulados, já havia praticamente dobrado. Foi nesse momento que o gerente da conta fez uma sugestão: diante da trajetória de alta dos juros, contratar um novo empréstimo para reduzir o valor da parcela mensal do primeiro.
A lógica, vista de dentro da relação com o banco, parecia razoável e foi aceita sem comparação com outras alternativas. O novo empréstimo acrescentou cerca de R$ 300 mil à dívida, que chegou à casa de R$ 1,1 milhão.
O ponto mais importante da história está no que aconteceu depois: a taxa de juros que motivou a renegociação caiu. A empresa assumiu uma dívida de longo prazo para resolver uma pressão de curto prazo que não evoluiu como esperado e passou a carregar um fluxo de caixa mais comprometido por causa dessa decisão.
Como avaliar uma proposta de crédito empresarial
Gerentes de conta podem ter metas comerciais relacionadas à concessão de crédito, à venda de produtos financeiros e a outros serviços. Isso não significa que a recomendação recebida seja inadequada, mas mostra que existe um interesse comercial na relação e que a empresa não deveria tratar a orientação do banco como uma análise financeira independente.
O caso acima também carrega uma segunda lição, menos óbvia: a decisão de renegociar foi tomada sem considerar adequadamente o cenário macroeconômico, especialmente a trajetória esperada dos juros, e sem uma gestão financeira estruturada o suficiente para questionar o impacto da operação antes da assinatura.
Gestão financeira, leitura de indicadores macroeconômicos e relação com instituições financeiras não são temas isolados: fazem parte de uma mesma disciplina de decisão, vista de ângulos diferentes.
Para o gestor, o ponto central é simples: toda oferta de crédito, investimento ou produto financeiro vinda do banco deve ser tratada como uma proposta comercial, que pode ser comparada, negociada e recusada. A relação de confiança com o gerente pode ser útil, mas não substitui a análise da própria empresa sobre custo, prazo, risco e impacto no fluxo de caixa.
Como negociar com o banco e manter o controle financeiro
Isso não significa desconfiar de tudo ou trocar de instituição a cada oferta recebida. Significa manter a decisão financeira dentro de casa, sem terceirizá-la para quem também tem interesses comerciais na operação. Algumas medidas simples ajudam a empresa a comparar propostas, entender o custo do crédito e avaliar o impacto da decisão sobre o caixa.
Toda linha de crédito relevante merece pelo menos uma cotação alternativa — outro banco, uma fintech ou uma linha de fomento, quando aplicável — antes da assinatura. Também é importante entender o produto por completo: taxa efetiva, garantias exigidas, custos da operação, condições de liquidação antecipada e incidência de IOF não deveriam depender apenas da explicação resumida dada pelo gerente.
Ter alguém responsável por validar essas decisões, seja um CFO, controller, consultor financeiro ou o próprio gestor, dependendo do porte da empresa, também ajuda a criar uma segunda camada de análise antes da assinatura. O objetivo não é burocratizar a operação, mas transformar uma decisão baseada apenas em confiança em uma decisão baseada em critérios financeiros.
Nada disso exige tratar o banco como adversário. A relação pode continuar cordial e, na maioria dos casos, deve continuar. O ponto é encará-la como uma relação comercial, em que os dois lados têm interesses próprios e a empresa precisa fazer a sua própria análise antes de decidir.
Como comparar uma proposta de crédito empresarial
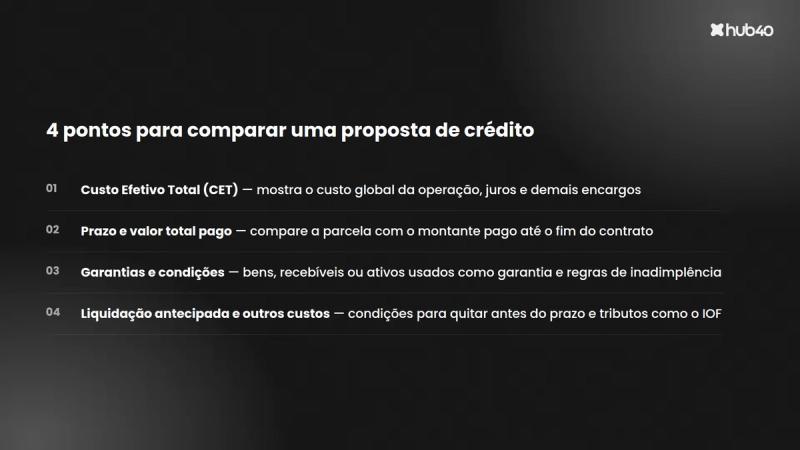
Não compare uma operação de crédito apenas pelo valor da parcela ou pela taxa de juros anunciada. Antes de decidir, avalie pelo menos estes pontos:
- Custo Efetivo Total (CET): mostra o custo global da operação e permite comparar propostas considerando juros e demais encargos. Olhar apenas a taxa nominal pode esconder diferenças importantes entre as ofertas;
- Prazo e valor total pago: uma parcela menor pode parecer mais confortável para o caixa, mas um prazo mais longo pode aumentar significativamente o custo total do empréstimo. Por isso, compare o valor da parcela com o montante que será pago até o fim do contrato;
- Garantias e condições da operação: verifique quais bens, recebíveis ou outros ativos serão usados como garantia, além das condições previstas em caso de inadimplência. Também é importante identificar seguros, tarifas e outros custos vinculados ao crédito;
- Liquidação antecipada e outros custos: antes de contratar, entenda as condições para quitar ou amortizar a dívida antecipadamente e quais custos podem incidir nessa operação, além de tributos como o IOF, quando aplicável.
Depois de entender cada proposta, compare alternativas. Sempre que possível, busque condições em mais de uma instituição, como bancos, fintechs de crédito empresarial ou linhas de fomento, quando aplicáveis.
O objetivo não é encontrar apenas a menor parcela, mas a operação que faça sentido para o custo total da dívida, o prazo e a capacidade de pagamento da empresa.
Uma boa decisão financeira não começa na proposta do banco, mas na capacidade da empresa de analisar suas opções, entender os riscos e tomar a decisão de acordo com a própria realidade. Crédito pode ser uma ferramenta importante para financiar crescimento, reorganizar o caixa ou aproveitar oportunidades, mas a parcela, isoladamente, nunca conta toda a história.
Manter essa autonomia exige mais do que comparar taxas. É preciso ter processos, indicadores e responsabilidades claras para que decisões relevantes não dependam apenas de uma relação de confiança ou da recomendação de terceiros. Quando a gestão tem critérios definidos, fica mais fácil questionar propostas, comparar alternativas e entender o impacto de cada escolha no negócio.
Quer levar essa mesma lógica de gestão para o desenvolvimento do seu time? Confira o conteúdo "Matriz de competências: como criar e usar na gestão de pessoas" e veja como estruturar um modelo para mapear as competências necessárias para o negócio e orientar decisões sobre pessoas.